

Krak: Carta e Cashback

- 38.00 Recensioni
- 4,7
- Download
- 500.000+
La nostra opinione su Krak: Carta e Cashback da Appgk
Se stai cercando un’app finanziaria per gestire pagamenti, trasferimenti internazionali e cashback senza affrontare un costo d’acquisto, Krak: Carta e Cashback merita una valutazione attenta. Io l’ho considerata soprattutto come uno strumento da usare nelle spese quotidiane, non come una soluzione universale per ogni esigenza bancaria. La promessa è semplice: riunire in un’unica esperienza l’invio di denaro in tutto il mondo, i pagamenti con carta e il ritorno di una parte della spesa sotto forma di cashback.
Il punto di partenza è interessante perché l’app è gratuita e appartiene alla categoria della finanza, con classificazione PEGI 3. È sviluppata da Payward, Inc. e ha raggiunto oltre 500 mila installazioni, con una media di 4,7 su 5 basata su circa 5.600 valutazioni. Questi numeri suggeriscono una buona accoglienza, ma non sostituiscono la domanda più importante: il modo in cui Krak si inserisce davvero nelle tue abitudini.
Come si comporta nell’uso quotidiano
La prima cosa che apprezzo è l’idea di concentrare attività che normalmente richiedono strumenti separati. Invece di usare un’app per i trasferimenti, una carta diversa per gli acquisti e un altro servizio per eventuali ricompense, Krak prova a collegare questi passaggi in un unico ambiente. Per chi si muove spesso tra paesi, acquista online o vuole tenere sotto controllo le spese con carta, questa impostazione può ridurre la frammentazione.
Il nome visualizzato nello store è “Krak”, mentre il prodotto viene presentato come Krak: Carta e Cashback. È un dettaglio piccolo, ma utile quando cerchi l’app sul telefono o confronti più servizi finanziari: controllare lo sviluppatore, Payward, Inc., aiuta a evitare confusioni con applicazioni dal nome simile.
I migliori aspetti di Krak: Carta e Cashback
Aspetti da tenere a mente su Krak: Carta e Cashback
Nel mio modo di valutarla, il trasferimento di denaro è il punto che richiede più attenzione. Dire che puoi inviare denaro in tutto il mondo non significa automaticamente che ogni operazione sia uguale, immediata o conveniente in qualsiasi situazione. Prima di usarla per una somma importante, controllerei sempre il destinatario, la valuta coinvolta e il riepilogo finale dell’operazione. Per un invio occasionale a una persona fidata può essere comoda; per pagamenti ricorrenti o somme elevate preferirei procedere con una verifica più lenta e ragionata.
La carta, invece, rende l’app più concreta per l’uso giornaliero. Una carta collegata a un sistema di cashback può diventare interessante quando sostituisce davvero una carta che già utilizzi, non quando si aggiunge semplicemente a un portafoglio digitale già pieno. Il vantaggio potenziale sta quindi nella continuità: pagare come al solito e controllare nell’app ciò che succede dopo l’acquisto.
Notizie e approfondimenti su Krak: Carta e Cashback

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Il costo d’ingresso è semplice, ma il valore va letto con attenzione
Krak è disponibile gratuitamente. Questo elimina una barriera iniziale importante: puoi valutarne l’esperienza senza acquistare l’app. Tuttavia, “gratis” descrive l’accesso al prodotto, non il costo effettivo di ogni operazione finanziaria. Trasferimenti, conversioni, utilizzo della carta o altre attività possono dipendere dalle condizioni applicate al singolo servizio, quindi io non prenderei la gratuità come prova che ogni movimento sia privo di costi.
Questa distinzione è fondamentale quando si parla di cashback. Un ritorno sulla spesa può sembrare vantaggioso, ma il suo valore reale dipende da quanto spendi normalmente, da come viene calcolato e da eventuali condizioni operative. Se per ottenere una ricompensa devi cambiare abitudini, sostenere costi indiretti o usare la carta in situazioni in cui una soluzione più semplice sarebbe sufficiente, il beneficio può ridursi molto.
Non vuoi leggere la recensione completa?
Per questo considero l’app interessante soprattutto come strumento gratuito da testare con piccole operazioni e spese già previste. Non la sceglierei solo perché promette cashback. La sceglierei se il trasferimento di denaro e l’uso della carta sono già attività che mi servono, mentre la ricompensa rappresenta un extra.
Un esempio realistico: una spesa durante un viaggio
Immagina di partire per qualche giorno e di dover pagare ristoranti, trasporti e piccoli acquisti. In una situazione simile, Krak può avere senso perché riunisce la carta e la gestione del denaro nell’applicazione. Io la userei come strumento pianificato prima della partenza: controllerei l’accesso, preparerei il metodo di pagamento e farei una piccola transazione di prova, invece di aspettare il primo acquisto importante all’estero.
Screenshot
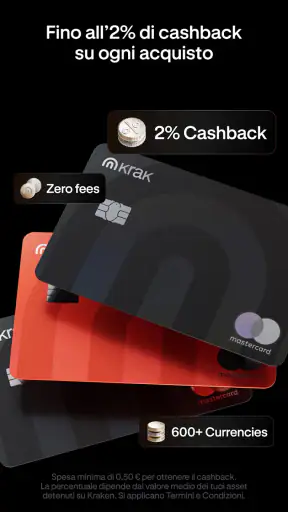
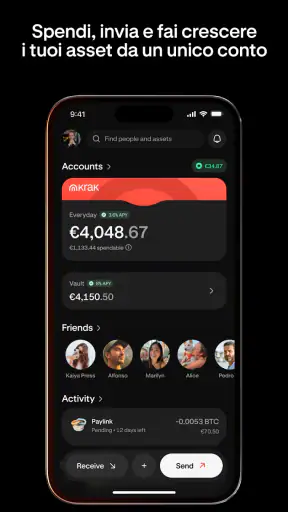
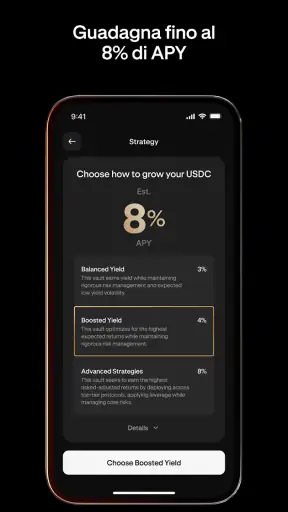
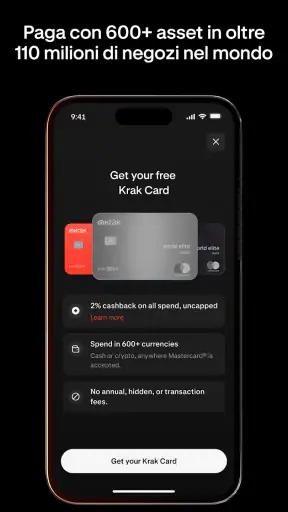
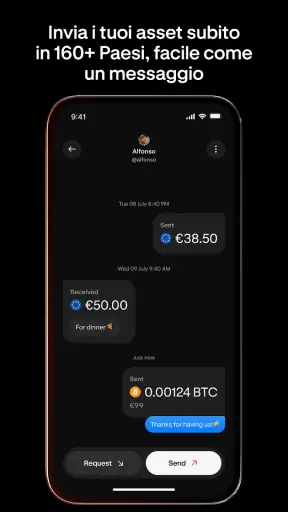
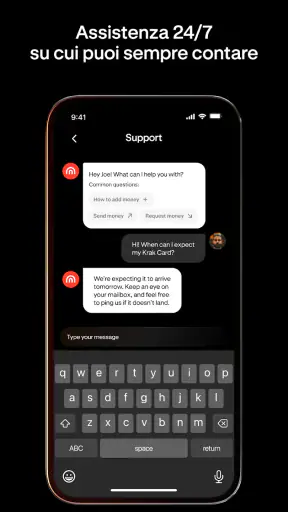
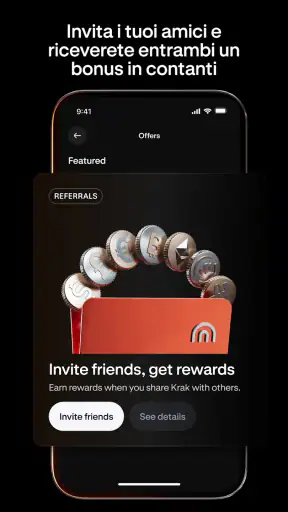
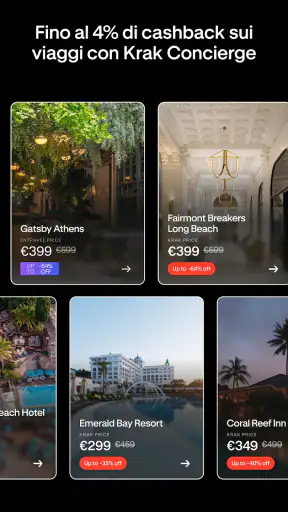
Il cashback, in questo scenario, è un possibile vantaggio secondario. Non lo tratterei come uno sconto immediato sul conto del ristorante e non costruirei il budget del viaggio su ricompense future. La scelta prudente è considerarlo un ritorno eventuale, mentre il vero criterio resta la praticità della carta e la chiarezza con cui l’app mostra i movimenti.
Se invece devi inviare denaro a un familiare in un altro paese, la funzione di trasferimento può essere più rilevante della carta. Prima di confermare, verificherei con particolare cura il nome del beneficiario e l’importo ricevuto dall’altra parte. Un’interfaccia semplice aiuta, ma non elimina il rischio di un errore umano: un trasferimento inviato al destinatario sbagliato non diventa meno delicato solo perché è stato eseguito dal telefono.
Dove può offrire più valore rispetto alle alternative abituali
Le alternative tradizionali hanno spesso un vantaggio preciso: sono già integrate nelle tue abitudini. La banca che usi da anni può risultare più rassicurante per bonifici e assistenza, mentre una carta di credito o debito già presente nel portafoglio può essere più immediata per gli acquisti. Krak deve quindi offrire una combinazione abbastanza comoda da giustificare il passaggio.
Il suo punto distintivo è l’unione tra trasferimenti internazionali, carta e cashback. Se oggi utilizzi tre strumenti separati, l’app può semplificare la gestione. Se invece hai già una carta con ricompense chiare e una banca con trasferimenti convenienti, il vantaggio potrebbe essere limitato. In quel caso non cambierei ecosistema solo per avere un’altra applicazione finanziaria sullo smartphone.
C’è anche una differenza di approccio. Una banca tradizionale tende a essere il centro della gestione finanziaria completa; Krak mi sembra più adatta come strumento operativo per pagare e spostare denaro. Non la userei come sostituto automatico di ogni rapporto bancario. La vedo meglio accanto al conto principale, almeno all’inizio, così da poter confrontare comodità, tempi e costi senza dipendere immediatamente da una sola soluzione.
Rispetto a una semplice app di pagamento, Krak punta a essere più ampia grazie alla carta e al cashback. Rispetto a una carta con programma fedeltà, aggiunge l’aspetto dei trasferimenti. Questa sovrapposizione è il suo pregio principale, ma anche il motivo per cui va giudicata nel complesso: una funzione eccellente non compensa necessariamente un’esperienza poco adatta nelle altre.
Tre accorgimenti che cambiano l’esperienza
Il primo accorgimento è separare il test dalla piena adozione. Io inizierei con una piccola spesa e un trasferimento di importo contenuto, osservando con calma il riepilogo e la registrazione del movimento. È un metodo più utile del semplice download, perché ti permette di capire se l’app si adatta al tuo modo di controllare il denaro senza esporti subito a un errore costoso.
Il secondo è non confondere cashback e risparmio garantito. Il cashback può essere utile solo se la spesa sarebbe stata fatta comunque. Se inizi a comprare di più per inseguire una ricompensa, l’app smette di aiutarti a spendere meglio. Per me la regola pratica è questa: la carta deve essere conveniente o comoda anche senza il ritorno; il cashback deve restare un incentivo aggiuntivo.
Il terzo riguarda i trasferimenti internazionali. Prima di confermare un invio, non guarderei soltanto l’importo che parte, ma anche quello che arriva e la valuta visualizzata. Questa verifica è particolarmente importante quando il destinatario si trova in un paese diverso o quando il denaro deve arrivare entro una scadenza. È un passaggio semplice che riduce le sorprese più di qualsiasi promessa generale di velocità o convenienza.
Aggiungerei un quarto controllo: mantenere aggiornati i dati di accesso e verificare ogni notifica finanziaria. Non è una funzione speciale dell’app, ma una buona pratica indispensabile quando una sola applicazione riunisce pagamenti e trasferimenti. Più attività concentri nello stesso posto, più diventa importante accorgersi rapidamente di un movimento che non riconosci.
Limiti e possibili frizioni
La prima limitazione è proprio la concentrazione delle funzioni. Avere carta, trasferimenti e cashback nello stesso posto è comodo, ma può rendere più difficile capire quale parte del servizio stai usando e quale condizione si applica. Io leggerei sempre la schermata di conferma, soprattutto per le operazioni internazionali, invece di affidarmi al fatto che l’app sia familiare.
Un’altra possibile frizione riguarda le aspettative sul cashback. Chi cerca un ritorno semplice e immediatamente comprensibile potrebbe voler confrontare Krak con una carta che mostra in modo molto diretto percentuali, categorie e accrediti. Se per te il programma di ricompense è il criterio principale, non darei per scontato che una soluzione integrata sia automaticamente migliore di una carta specializzata.
La gratuità può inoltre spingere a installare l’app senza un obiettivo preciso. È un errore comune: accumulare strumenti finanziari rende più difficile ricordare dove si trova il denaro e quale carta usare. Se hai già un sistema ordinato, Krak deve risolvere un problema concreto, come i pagamenti durante i viaggi o l’invio di denaro a persone all’estero. Senza questo bisogno, il beneficio pratico potrebbe non giustificare la gestione di un’ulteriore app.
Infine, valuterei con cautela l’uso come unico strumento per le emergenze. Per un viaggio o una spesa quotidiana può essere utile avere una soluzione alternativa, ma io conserverei comunque un metodo di pagamento di riserva. Un’app finanziaria non dovrebbe essere l’unico punto da cui dipende la tua possibilità di pagare, soprattutto quando sei lontano da casa o devi effettuare un acquisto urgente.
Per chi è una scelta sensata
Krak è adatta a chi vuole provare gratuitamente un servizio che combina carta e trasferimenti, senza separare ogni attività in applicazioni diverse. La prenderei in considerazione per chi viaggia, per chi invia denaro oltre confine o per chi desidera una carta con un possibile ritorno sulle spese normali. È anche una scelta interessante per chi preferisce gestire queste operazioni dallo smartphone e non vuole passare continuamente tra servizi differenti.
Può essere utile anche a chi sta costruendo un secondo metodo di pagamento. Invece di spostare subito tutte le proprie finanze, puoi usarla in modo graduale: prima per una spesa controllata, poi per un trasferimento modesto e infine per capire se la carta merita un posto stabile nel portafoglio. Questo approccio rende più facile confrontarla con la tua banca attuale senza prendere decisioni affrettate.
La eviterei, invece, se cerchi esclusivamente un conto bancario completo, un sistema di investimento o una gestione finanziaria dettagliata. La descrizione del prodotto mette al centro invio di denaro, carta e cashback; chi ha bisogno di strumenti molto più ampi dovrebbe partire da una soluzione progettata specificamente per quelle esigenze.
La eviterei anche se non vuoi controllare condizioni, riepiloghi e movimenti. Nessuna app finanziaria è davvero “automatica” nel senso di priva di responsabilità. Se preferisci parlare sempre con una filiale o avere tutte le operazioni dentro il conto principale, la tua banca abituale potrebbe restare più adatta, anche se meno flessibile in alcuni scenari.
Versione, compatibilità e impressione complessiva
La versione attuale è la 1.57.1 e l’app richiede almeno Android 8.0. Questo la rende accessibile a molti dispositivi ancora in uso, senza obbligare necessariamente a possedere uno smartphone recente. Prima dell’installazione, controllerei comunque la versione del sistema del mio telefono e lo spazio disponibile, come farei con qualsiasi applicazione che gestisce operazioni sensibili.
La presenza di una media di 4,7 e di una base di circa 5.600 valutazioni è un segnale incoraggiante, mentre le recensioni pubblicate sono poco meno di quaranta. Io leggerei le opinioni con criterio: cercherei soprattutto commenti che parlano di trasferimenti, utilizzo della carta e chiarezza del cashback, perché una valutazione generica non dice se l’app è adatta al tuo caso.
La data di uscita, il 24 giugno 2025, la colloca in una fase relativamente recente. Questo può essere positivo perché il prodotto può apparire moderno e focalizzato, ma mi spinge anche a usarlo con gradualità. Per un servizio finanziario appena entrato nelle mie abitudini, preferisco osservare come si comporta nel tempo prima di affidargli tutte le mie operazioni.
La mia impressione finale è quindi equilibrata: Krak: Carta e Cashback vale una prova prudente, non una fiducia automatica. Il prezzo gratuito rende facile iniziare, e la combinazione di funzioni può essere più utile di una semplice carta quando hai davvero bisogno di pagare e inviare denaro attraverso un unico strumento. Il valore, però, nasce dall’uso concreto, non dal numero di funzioni disponibili.
Se viaggi o trasferisci denaro a livello internazionale, la prenderei in considerazione come soluzione complementare e inizierei con operazioni piccole. Se il cashback è il tuo unico obiettivo, confronterei prima le alternative che fanno delle ricompense il loro punto centrale. Se invece vuoi un’app gratuita, versatile e orientata alle operazioni quotidiane, Krak può diventare una presenza utile nel portafoglio digitale, purché tu continui a controllare importi, destinatari e condizioni prima di confermare ogni movimento.
Domande frequenti su Krak: Carta e Cashback
Che cos’è Krak: Carta e Cashback e come funziona?
Krak: Carta e Cashback è un’app finanziaria pensata per gestire una carta e ottenere vantaggi sugli acquisti tramite il cashback. Dopo la registrazione, l’utente può consultare le funzioni disponibili, verificare le condizioni dell’offerta, controllare le transazioni e seguire gli eventuali rimborsi maturati. Prima di utilizzarla, è importante leggere attentamente termini, commissioni, requisiti e modalità di accredito del cashback.
È necessario verificare la propria identità per usare Krak?
Sì, per accedere pienamente ai servizi finanziari dell’app potrebbe essere richiesta una procedura di identificazione. In genere vengono domandati dati personali e documenti validi, oltre alla verifica del numero di telefono o dell’indirizzo email. La disponibilità delle funzioni può dipendere dal Paese di residenza, dall’età e dall’esito dei controlli previsti dalla normativa antiriciclaggio.
Come si ottiene il cashback e quando viene accreditato?
Il cashback non è necessariamente applicato a ogni acquisto: dipende dalle campagne attive, dai negozi o servizi aderenti e dalle condizioni indicate nell’app. Prima di effettuare una spesa conviene controllare la percentuale prevista, eventuali limiti, esclusioni e requisiti minimi. L’accredito potrebbe non essere immediato, perché alcune transazioni devono prima essere confermate dal commerciante.
Krak: Carta e Cashback prevede costi o commissioni?
L’app può includere servizi gratuiti e altri soggetti a costi, come eventuali commissioni per la carta, prelievi, ricariche, cambio valuta, trasferimenti o mancato utilizzo. Le condizioni possono variare in base al piano scelto e al Paese. Prima di richiedere la carta o collegare un metodo di pagamento, è consigliabile consultare il listino aggiornato direttamente nell’app o sul sito ufficiale.
È sicuro utilizzare Krak per gestire pagamenti e dati personali?
Come per qualsiasi applicazione finanziaria, è importante scaricare Krak esclusivamente dagli store ufficiali, mantenere l’app aggiornata e proteggere l’account con una password robusta e, se disponibile, l’autenticazione biometrica. Non bisogna condividere codici di accesso o conferma tramite messaggi o telefonate sospette. In caso di transazioni non riconosciute, è opportuno bloccare subito la carta e contattare l’assistenza.











